Berechnung des Gebrauchtkaufpreises
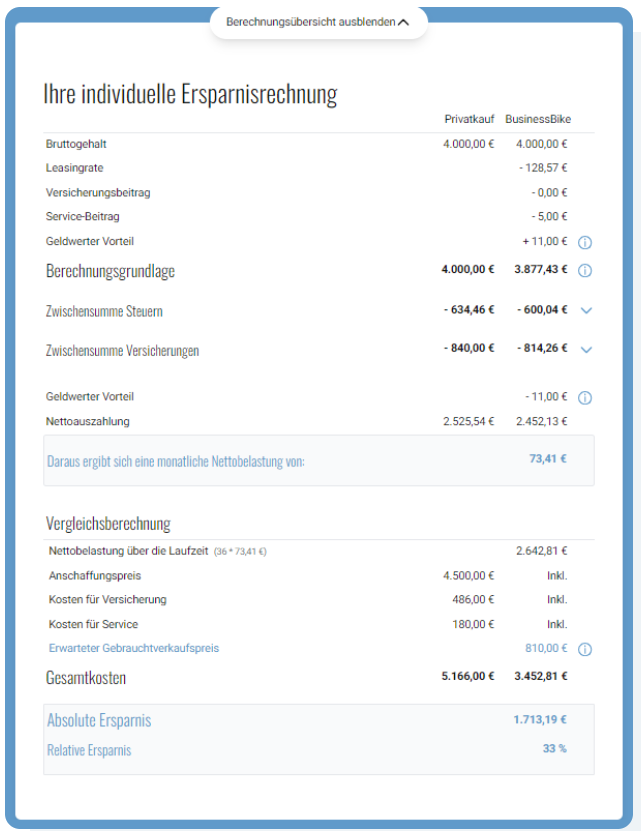
Den erwarteten „Gebrauchtkaufpreis“, der im Falle eines Kaufangebots auf diesem ausgewiesen wird, und der häufig auch als Übernahmepreis oder Schlussrate bezeichnet wird, kalkulieren wir derzeit mit 18 % der unverbindlichen Preisempfehlung (UVP). Vertraglich zusichern dürfen wir das Kaufangebot für Ihr Businessbike aus steuerrechtlichen Gründen aber leider nicht. Und auch die Berechnungsgrundlage für den Gebrauchtkaufpreis kann sich jederzeit ändern.
Good to know:
Den für Ihr BusinessBike erwarteten Gebrauchtkaufpreis, können Sie jederzeit mit Hilfe unseres Vorteilsrechners ermitteln. Lassen Sie sich dafür im Leasingrechner einfach die "Berechnungsübersicht anzeigen".
Gebrauchtkaufpreis vs. Restwert
Der "Gebrauchtkaufpreis" wird im Falle eines Kaufs am Ende der Leasinglaufzeit für den Kauf des bisher geleasten Bikes veranschlagt.
Das bedeutet konkret: Bei einer möglichen Übernahme des Bikes zum Laufzeitende ist dieser Wert für Arbeitnehmer und Selbstständige relevant.
Beim sogenannten „kalkulatorischen Restwert“, der ggf. in den Leasing-Vertragsunterlagen mit aufgeführt ist, handelt es sich hingegen lediglich um eine rein rechnerische Grundlage, die mit dem Gebrauchtkaufpreis nicht gleichbedeutend ist.
Warum ist das so?
Der Leasingvertrag ist ein Vertrag, der zwischen dem Arbeitgeber und der Leasinggesellschaft für das jeweilige BusinessBike zustande kommt. In diesem sind sowohl der Vertragsgegenstand als auch die Leasingbedingungen aufgeführt. Der dort ausgewiesene "kalkulatorische Restwert” dient inzwischen lediglich als reine Kalkulationsbasis und ist losgelöst von dem Kaufangebot zur Übernahme des Bikes und dem darin aufgeführten Gebrauchtkaufpreis zu sehen.
Hintergrund
Wichtig: Der folgende Abschnitt dient ausschließlich der steuerrechtlichen Erklärung, weshalb der Kaufpreis stets an die UVP gekoppelt ist. Die hier genannten 40 % stellen nicht den vom Nutzer zu zahlenden Preis dar. Der Nutzer zahlt derzeit lediglich die 18 % der UVP als Gebrauchtkaufpreis zum regulären Leasingende.
Mit Erlass vom 17. November 2017 haben die obersten Finanzbehörden von Bund und Ländern verbindlich festgelegt, dass der steuerliche Marktwert eines dreijährigen Leasing-Fahrrads pauschal mit 40 % der unverbindlichen Preisempfehlung (UVP) angesetzt werden muss. Aus diesem Grund ist gesetzlich zwingend vorgeschrieben, die UVP als einheitliche Berechnungsbasis für alle Kaufangebote heranzuziehen.
Da der Gebrauchtkaufpreis zum regulären Leasingende für Kunden (derzeit 18 % der UVP) unter dem vom Finanzamt geforderten Marktwert (40 % der UVP) liegt, entsteht rein rechnerisch eine Differenz (geldwerter Vorteil).
Damit für Sie als Nutzer keine zusätzliche Steuer- und Sozialabgabenlast entsteht, übernimmt BusinessBike die Versteuerung dieses geldwerten Vorteils gemäß § 37b EStG vollständig als sogenannter „zuwendender Dritter“.
Sie sind von allen Nachversteuerungen befreit und zahlen bei einer Übernahme ausschließlich den im Kaufangebot ausgewiesenen Gebrauchtkaufpreis.
Einen entsprechenden Nachweis über die übernommene Versteuerung senden wir Arbeitnehmern und Arbeitgebern in der Regel 8 bis 12 Wochen nach dem Leasingende automatisch als Beleg für das Finanzamt per E-Mail zu.
Alle Details zur Pauschalbesteuerung sowie eine Beispielrechnung finden Sie hier.